興泰最新消息
本所 陳欣男律師 受邀 至輔仁大學演講
本所 陳欣男律師 於 114月12月20日(六)受邀至 輔仁大學非營利組織管理碩士學位學程 的演講邀請 分享債務處理與實務經驗,活動圓滿結束。
Line官方_line.me/ti/p/5Nh2mmAGP0
Threads_@lawyer_nan_pse.is/8lqu56
本所 趙興偉律師獲邀至 兆豐銀行講授公司法實務
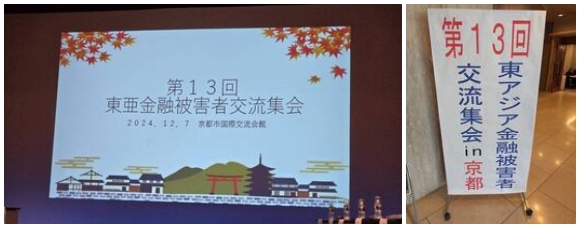
本所 趙興偉律師、陳欣男律師、鍾妤君律師參與第13屆東亞金融被害者交流會
本所 趙興偉律師、陳欣男律師、鍾妤君律師,於民國113年12月7日參與東亞 台日韓三國金融被害者交流會議,會議中三國相互交流各國所面臨之線上詐欺問題、住房貧窮問題,並由各國金融被害者協會報告各自活動成果,會議完滿結束。
本所 陳欣男律師獲邀至 海巡署演講消債條例
本所 陳欣男律師受海巡署邀請 ,於民國113年6月12日、9月15日宣講消費者債務清理條例及實務案例,並說明債務常見成因,及應有之應對方式,活動完滿結束。
海巡新聞
海巡署啟動法治教育巡迴宣導,並推出「神鬼當鋪-公務機密篇」動畫鉅作
www.cga.gov.tw/GipOpen/wSite/ct?xItem=162553&ctNode=8195&mp=9996
臺灣臺北地方法院104年度重訴字第1258號民事判決---TRF案
《銀行告TRF客戶敗訴 今年第3起》
工商時報 2017年07月21日 04:10 朱漢崙/台北報導
http://www.chinatimes.com/newspapers/20170721000155-260205
Quote:「近日出現今年來第3起銀行告TRF客戶的敗訴案。某家TRF銷售量位居前5大的大型民營銀行控告TRF受災戶未給付交割金額及平倉費用、違約金等,法院已在18日作出判決駁回該銀行的提訴。
聯盟成員指出,前2件提訴的銀行均為指標大型民營銀行,近日判決則是法院對銀行民事提訴「全數駁回」的首例,具指標作用。」
判決主文:
臺灣臺北地方法院104年度重訴字第1258號民事判決
原 告 商業銀行股份有限公司
法定代理人
訴訟代理人
複 代理人
被 告
兼 上一人
法定代理人
訴訟代理人 趙興偉律師
上列當事人間給付交割款等事件,本院於民國106 年6 月12日言詞辯論終結,判決如下:
主文
原告之訴及假執行之聲請均駁回。
訴訟費用由原告負擔。
經濟部一0四、六、一一經商字第一0四0二四一三八九0號函
修法後法令適用疑義
一、公司法增訂第235條之1並修正第235條及第240條條文業經104年5月20日華總一義字10400058161號總統令公布施行,生效日為104年5月22日,本部之前相關解釋函令與上開修正後條文牴觸者,不再援用。又自104年5月22日起,新設立登記案尚未核准者及新申請設立登記案,均應適用新法規定。
二、章程參考範例如下:「第X條:公司年度如有獲利,應提撥OO%(或OO元)為員工酬勞。但公司尚有累積虧損時,應預先保留彌補數額。第X+1條:公司年度總決算如有盈餘,應先提繳稅款、彌補累積虧損,次提10%為法定盈餘公積,其餘除派付股息外,如尚有盈餘,再由股東會決議(有限公司為由股東同意)分派股東紅利。」請公司參考上開章程範例修正章程,至遲於105年6月底前依新法完成章程之修正。
三、員工酬勞分派之依據如下:(一)104年股東常會因係承認103年度員工紅利之分派,自依修正前之章程(下稱舊章程)規定辦理。(二)倘公司於104年股東會依新法修正章程,則104年度員工酬勞,自依修正後之章程(下稱新章程)規定辦理。(三)倘公司於105年股東常會方進行修正章程議案,基於此次修法情形特殊,104年度員工酬勞,依新章程規定辦理。是以,105年公司召開股東常會時,先討論修正章程議案,再進行104年度員工酬勞分派(依新章程)之報告案。
四、基於104年5月20日公司法第235條已修正刪除第2、3、4項員工分紅之規定,自生效日後,舊章程有關員工分紅之記載已失所附麗,自不允許再依舊章程辦理員工分紅;又倘公司不依新法修正章程訂定員工酬勞之分派,員工因此無法獲得酬勞之分派,員工之損失,係因公司違反法律規定不作為造成,屬私權範疇,可循司法途徑解決。
五、公司法第235條修正刪除第2、3、4項員工分紅之規定後,盈餘分派表不得再有員工分紅之項目;董監事酬勞亦應比照員工紅利之作法,盈餘分派表不得再有董監事酬勞之項目。惟公司仍得於章程訂定依獲利狀況之定額或比率分派董監事酬勞。
六、依公司法第235條之1第1項立法理由略以:「所謂獲利狀況係指稅前利益扣除分派員工酬勞前之利益,是以一次分派方式為之。」準此,員工酬勞係一年分派一次,至於發放給員工時,一次全額發放或分次發放,均屬可行,由公司自行決定。倘公司無員工編制時,可不提列員工酬勞。
七、依公司法第235條之1第1項規定:「公司應於章程訂明以當年度獲利狀況之定額或比率,分派員工酬勞。但公司尚有累積虧損時,應予彌補。」倘公司有累積虧損,而章程除依法訂定員工酬勞外,亦訂定董監事酬勞者,於計算員工、董監事酬勞時,應以當年度獲利(即稅前利益扣除分派員工、董監事酬勞前之利益)扣除累積虧損後,再就餘額計算員工、董監事酬勞。
八、公司法第235條之1第1項所謂「當年度獲利狀況之定額或比率」,其中當年度獲利狀況,應以會計師查核簽證之財務報表為準;但資本額未達中央主管機關所定一定數額(新臺幣三千萬元)以上者,則以董事會決議編造之財務報表為準。至於比率訂定方式,選擇以固定數(例如:百分之二)、一定區間(例如:百分之二至百分之十)或下限(例如:百分之二以上、不低於百分之二)三種方式之一,均屬可行。
九、依公司法第235條之1第3項規定:「前二項員工酬勞以股票或現金為之,應由董事會以董事三分之二以上之出席及出席董事過半數同意之決議行之,並報告股東會。」準此,員工酬勞得以老股或發行新股為之,經董事會特別決議並報告股東會即可。董事會特別決議之內容除發放方式(股票或現金)
外,尚應包括數額(總金額)及股數。非公開發行股票公司,其發行價格及股數之計算,以前一年度財務報表之淨值作為計算基礎。至於公開發行股票公司,因涉及證券法令之配套處理措施,依金融監督管理委員會之規定辦理。
十、公司法第235條之1第5項規定:「本條規定,於有限公司準用之。」雖股份有限公司員工酬勞得以股票為之,惟有限公司在性質上無從準用,是以,有限公司發放員工酬勞時,僅得以現金為之。
《融資業法》民間版草案說明會
本所 趙興偉律師、陳欣男律師,參與《融資業法》民間版草案說明會,活動完滿結束。
卡債受害人自救會影片//《融資業法》民間版草案說明會//
陳欣男律師說明:融資業的定義、許可、換發執照及借牌營業//2024-07-05
www.youtube.com/watch?v=4Ccor7OQDCo&list=PLPy6lLDprRiLW5TveXQ1Ut_CgfE2_P7c7&index=4
卡債受害人自救會影片//《融資業法》民間版草案說明會//
趙興偉律師說明:借貸金額、利率及違約金上限//2024-07-05
www.youtube.com/watch?v=hdNJhcYdr-g&list=PLPy6lLDprRiLW5TveXQ1Ut_CgfE2_P7c7&index=5
金融監督管理委員會金管銀法 字第 10310005450 號
主 旨:本會 93 年 7 月 28 日金管銀(一)字第 0931000499 號函、93 年 8 月 13 日金管銀(一)字第 0931000512
號函、93 年 11 月 1 日金管 銀(一)字第 0938011800 號函、本會銀行局 94 年 5 月 16 日銀局( 一)字第 0941000352
號函、95 年 9 月 25 日銀局(一)字第 09510 004090 號函及 95 年 12 月 7 日銀局(一)字第 09510005360 號函
,自即日停止適用,請查照轉知所屬機構。
說 明:有關「警示帳戶」內剩餘款項之返還作業,因「存款帳戶及其疑似不法或 顯屬異常交易管理辦法」第 11 條業有明確之規定,另本會銀行局前請金
融機構按月填報「存款分級差異化管理統計表」和「警示帳戶聯防機制執 行情形統計表」已無填報之必要,爰旨揭函文自即日起停止適用。
正 本:中華民國銀行商業同業公會全國聯合會(代表人李○珠)、中華民國信用 合作社聯合社(代表人麥○剛)
副 本:行政院農業委員會農業金融局、金融監督管理委員會檢查局、本會銀行局。
存款帳戶及其疑似不法或顯屬異常交易管理辦法第 11 條
存款帳戶經通報為警示帳戶,銀行經確認通報原因屬詐財案件,且該帳戶中尚有被害人匯(轉)入之款項未被提領者,應依開戶資料聯絡開戶人,
與其協商發還警示帳戶內剩餘款項事宜,如無法聯絡者,得洽請警察機關 協尋一個月。 銀行依前項辦理,仍無法聯絡開戶人者,應透過匯(轉)出行通知被害人
,由被害人檢具下列文件,經銀行依匯(轉)入時間順序逐筆認定其尚未 被提領部分,由最後一筆金額往前推算至帳戶餘額為零止,發還警示帳戶 內剩餘款項:
一、刑事案件報案三聯單。 二、申請不實致銀行受有損失,由該被害人負一切法律責任之切結書。 銀行依前二項規定辦理警示帳戶剩餘款項之發還,如有下列情事之一者,
得逕行結清該帳戶,並將剩餘款項轉列其他應付款,俟依法可領取者申請 給付時處理;但銀行須經通報解除警示或警示期限屆滿後,方得解除對該 帳戶開戶人之警示效力:
一、剩餘款項在一定金額以下,不符作業成本者。 二、自警示通報時起超過三個月,仍無法聯絡開戶人或被害人者。 三、被害人不願報案或不願出面領取款項者。
銀行應指定一位副總經理或相當層級之主管專責督導警示帳戶內剩餘款項 之處理事宜。 疑似交易糾紛或案情複雜等案件,不適用第一項至第三項剩餘款項發還之
規定,應循司法程序辦理。
中央銀行台央發 字第 1030046113 號
主 旨:修正旅客攜帶新臺幣出入國境之限額。
依 據:「中央銀行法」第十八條之一第一項。 公告事項:旅客攜帶新臺幣出入國境之限額各為每次十萬元。自中華民國一百零四年 一月一日起生效。
最高法院103年8月5日第11次民事庭會議通過有關公司法決議二則
決議一、本院六十三年台上字第九六五號判例要旨「公司為公司法第一百八十五條第一項所列之行為,而召開股東會為決定時,出席之股東,不足代表已發行股份總數三分之二以上,及違反公司法第一百八十五條第一項之規定,而為股東會之決議方法之違法,依公司法第一百八十九條規定,僅股東得於決議之日起一個月內,訴請法院撤銷之,而不屬於同法第一百九十一條決議內容違法為無效之範圍」,因與判例個案具體事實未盡相符,本則判例不再援用。
決議二、按股東會之決議,乃多數股東基於平行與協同之意思表示相互合致而成立之法律行為,如法律規定其決議必須有一定數額以上股份之股東出席,此一定數額以上股份之股東出席,為該法律行為成立之要件。欠缺此項要件,股東會決議即屬不成立,尚非單純之決議方法違法問題。故股份有限公司股東會出席之股東,不足公司法第一百七十四條規定應有代表已發行股份總數之過半數時,所為之決議即屬不成立。故股東會普通決議或特別決議未達法定數額出席,所為決議係不成立而非撤銷
需要法律諮詢或進一步協助?
歡迎填寫線上諮詢表單,留下您的聯絡資訊與需求, 興泰律師團隊將於收到訊息後與您聯繫。
填寫線上諮詢表單